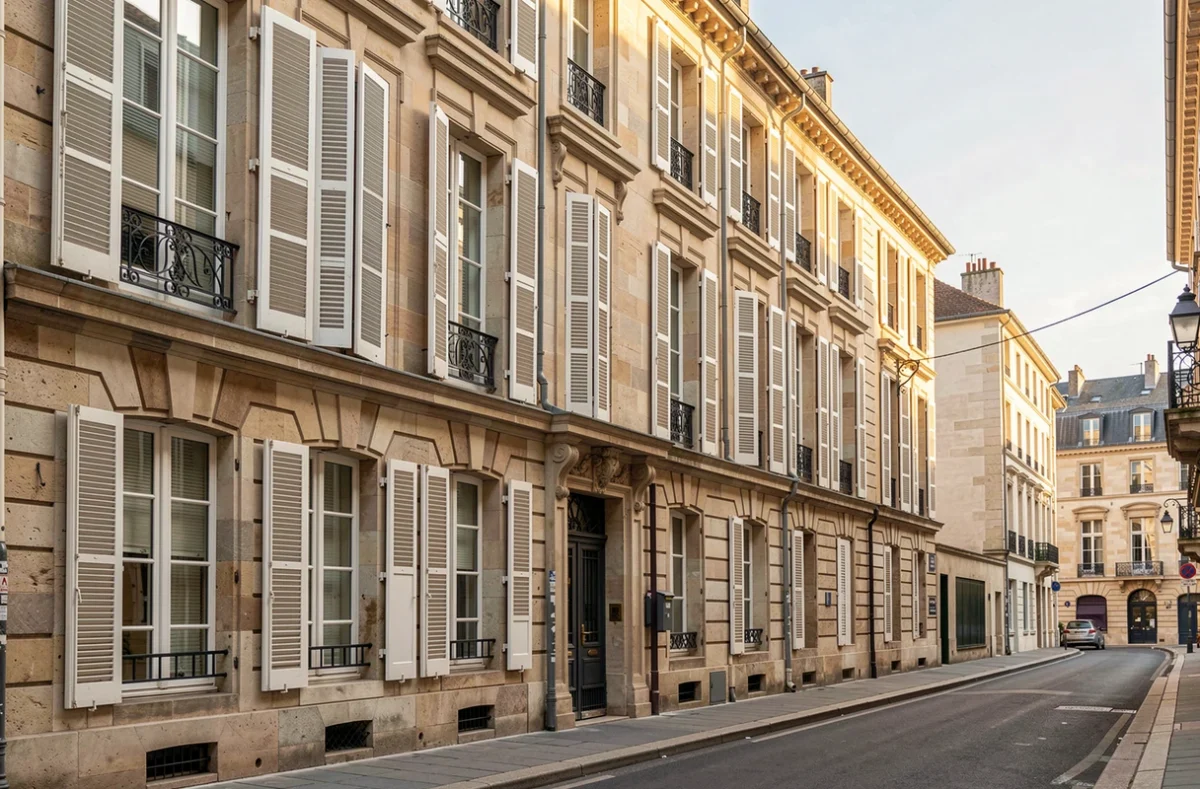
IDR signifie immeuble de rapport : un bâtiment de plusieurs logements, détenu par un seul propriétaire et loué. L’IDR immobilier désigne aussi une méthode d’investissement qui consiste à acheter l’immeuble entier plutôt que des lots séparés, pour viser un prix au mètre carré plus bas et un meilleur rendement, avec une gestion plus lourde en contrepartie.
Que signifie IDR en immobilier ?
Un immeuble de rapport appartient à une seule personne ou à une seule société, sans copropriété ni syndic. Tous les logements, et parfois un local commercial au rez-de-chaussée, relèvent du même propriétaire, qui encaisse les loyers de chaque lot.
L’expression vient de ce que l’immeuble « rapporte » un revenu régulier. On parle de monopropriété pour la distinguer d’un immeuble divisé en lots vendus à des propriétaires différents.
Le sigle prête à confusion sur Internet : « IDR » désigne aussi l’intradermoréaction, un test médical, qui n’a aucun rapport avec l’immobilier.
La méthode IDR : le principe de l’achat en bloc
Un immeuble entier se négocie souvent à un prix au mètre carré inférieur à celui de ses lots vendus un par un. L’acheteur accepte de financer une somme plus élevée en une fois, et de gérer plusieurs locataires, ce qui limite le nombre d’acquéreurs possibles et pèse sur le prix. Le vendeur, souvent un particulier qui veut solder une succession ou une gestion devenue lourde, accepte parfois une décote en échange d’une vente rapide, ce qui ouvre une marge de négociation.
Trois stratégies existent. La première est la location longue durée en l’état, la plus simple. La deuxième consiste à rénover les logements pour relouer plus cher. La troisième est la vente à la découpe, lot par lot, qui change le métier : il faut alors compter avec le droit de préférence des locataires en place.
Calculer le rendement d’un immeuble de rapport
Le rendement brut rapporte les loyers annuels au prix d’achat : loyers annuels divisés par le prix, multipliés par 100. Il sert à comparer vite deux immeubles, mais il ignore toutes les charges.
Le rendement net retire des loyers la taxe foncière, l’assurance, l’entretien, la vacance locative et les frais de gestion. Il se rapporte au prix frais de notaire compris, et reste le seul chiffre qui dit ce que l’immeuble rapporte vraiment.
Prenons un exemple hypothétique : un immeuble acheté 400 000 euros qui produit 30 000 euros de loyers par an affiche un rendement brut de 7,5 %. Une fois les charges et la vacance déduites, le rendement net est nettement plus bas, et c’est lui qu’il faut présenter à la banque.
Un taux de vacance de quelques semaines par logement et par an suffit à modifier l’écart entre les deux rendements. Il vaut mieux le prévoir dans le calcul que le découvrir après l’achat.
Financer un IDR, avec ou sans apport
La banque regarde d’abord votre taux d’endettement, la durée demandée et votre reste à vivre, dans le cadre des règles fixées par le HCSF. Les loyers attendus ne sont retenus que pour une partie de leur montant, car la banque anticipe vacance et impayés.
Elle examine aussi la garantie du prêt immobilier proposée, hypothèque ou caution, dont le coût s’ajoute à l’opération. Les conditions de l’assurance de l’emprunt pèsent elles aussi sur le coût total.
Un IDR sans apport reste possible dans certains dossiers, mais il suppose de financer aussi les frais de notaire et les garanties, ce qui alourdit la mensualité. Un dossier solide avec des baux en place et un état locatif propre pèse davantage qu’un apport élevé. Les banques apprécient aussi un immeuble dont les logements sont déjà loués, car les loyers existants rassurent sur la capacité de remboursement.
Obligations et fiscalité du propriétaire d’un immeuble entier
Le propriétaire doit remettre à chaque locataire un logement décent, accompagné de diagnostics obligatoires avant un bail. Les parties communes sont à sa charge, et une assurance propriétaire non occupant est à souscrire.
Le calendrier du diagnostic de performance énergétique compte beaucoup : selon service-public.fr, les logements classés G ne peuvent plus être loués depuis le 1er janvier 2025, puis les F à partir du 1er janvier 2028 et les E à partir du 1er janvier 2034. Un immeuble mal classé exige un budget travaux dès l’achat.
La location nue relève des revenus fonciers, avec un régime micro-foncier ou réel, ce dernier permettant le déficit foncier. La location meublée relève du régime LMNP. La détention en nom propre ou par une SCI change l’imposition et la transmission. Les frais engagés se déduisent selon des règles précises, comme l’explique la page sur la déduction des frais d’agence.
Les étapes pour acheter un premier immeuble de rapport
Le parcours suit un ordre logique, et chaque étape évite une erreur coûteuse :
- Fixer le budget total, frais de notaire et travaux compris, avec la banque.
- Choisir une ville où la demande locative est forte, en vérifiant les loyers réellement pratiqués.
- Demander l’état locatif et les baux en place, puis chiffrer les travaux avec un artisan.
- Vérifier les surfaces, par exemple avec le calcul des surfaces sur plan, puis les diagnostics avant de négocier le prix.
Trois erreurs pèsent sur la rentabilité d’un IDR : des travaux sous-estimés, une vacance locative oubliée et des loyers surévalués dans le business plan. Un rendement net recalculé avec des hypothèses prudentes évite la plupart des mauvaises surprises à la signature.