Un locataire signe un bail meublé d’un an, emménage, et trois mois plus tard un dégât des eaux endommage le parquet, le canapé du propriétaire et le matériel informatique du voisin du dessous. Sans assurance habitation pour location meublée correctement calibrée, la facture se répartit mal, et le litige démarre. On voit ce scénario régulièrement, y compris sur des baux mobilité où l’absence de dépôt de garantie complique encore la situation.
Cet article détaille les obligations réelles du locataire et du propriétaire bailleur, les garanties à ne pas négliger, les fourchettes de tarifs et les pièges concrets qui font perdre du temps ou de l’argent.
Bail mobilité et assurance habitation : une contrainte souvent sous-estimée
Le bail mobilité (un à dix mois, non renouvelable) suit la même logique d’assurance que le bail meublé classique. Le locataire doit souscrire une couverture couvrant au minimum les risques locatifs et fournir une attestation au bailleur. La particularité, c’est que le bail mobilité interdit le dépôt de garantie. Le propriétaire ne dispose donc d’aucun filet financier en cas de dégradation : l’assurance du locataire devient le seul levier pour obtenir une indemnisation rapide.
En pratique, on constate que certains locataires en bail mobilité souscrivent une assurance au rabais, limitée à la responsabilité civile locative. Le problème survient quand un sinistre touche aussi leurs propres biens ou ceux d’un tiers. Un contrat multirisque, même basique, absorbe ces situations.
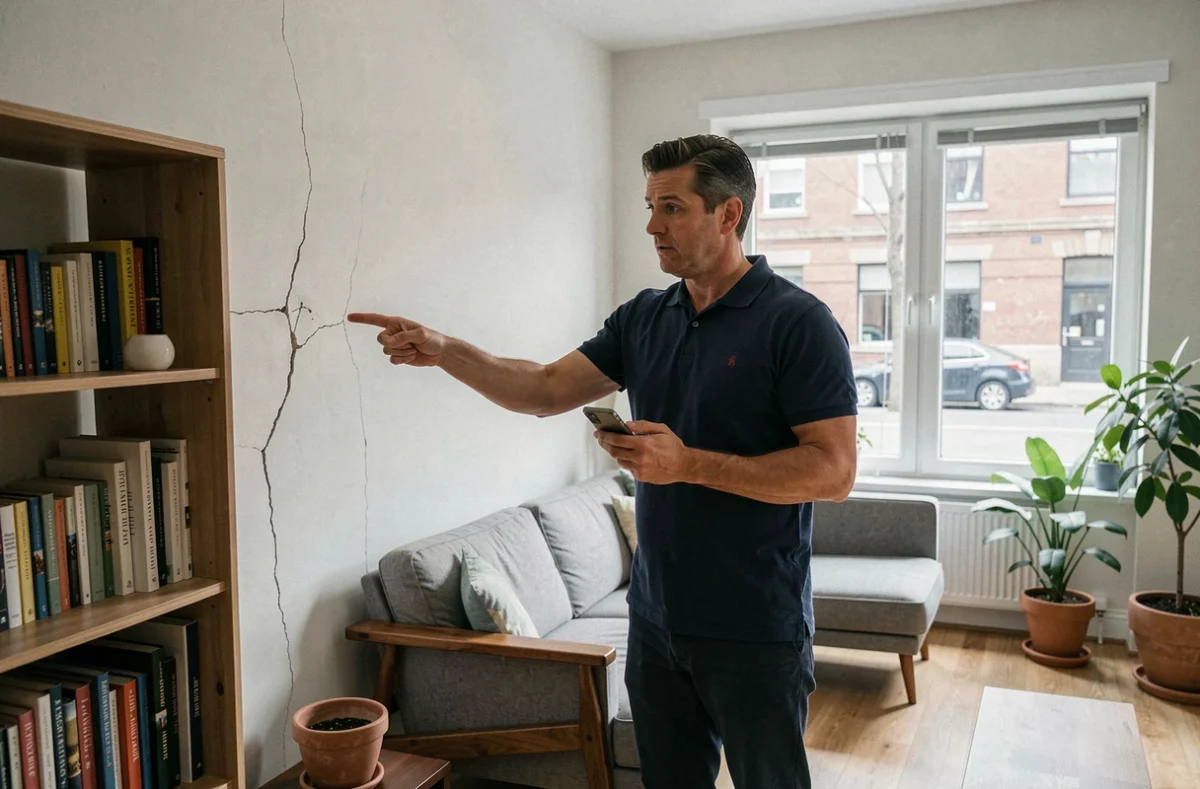
Pour le bailleur, cette configuration impose de vérifier l’attestation d’assurance dès la remise des clés, puis chaque année de renouvellement sur un bail classique. La loi du 6 juillet 1989 (articles 7 et 25-12) encadre cette obligation, et un défaut d’assurance peut justifier la résiliation du bail après un délai d’un mois suivant un commandement resté sans effet.
Mobilier du propriétaire : qui couvre quoi dans un sinistre en meublé
Voilà le piège que la plupart des locataires et bailleurs découvrent trop tard. L’assurance risques locatifs du locataire ne couvre pas le mobilier appartenant au bailleur. Elle vise les dommages causés à la structure du logement (murs, sols, plafond) lors d’un incendie, d’un dégât des eaux ou d’une explosion.
Le canapé, le réfrigérateur, la literie, la vaisselle, les luminaires fournis par le propriétaire relèvent d’une autre logique. Deux options coexistent :
- Le propriétaire souscrit une assurance propriétaire non occupant (PNO) incluant une garantie mobilier bailleur, avec une estimation correcte de la valeur du contenu. Sans cette garantie, il supporte seul le remplacement.
- Le locataire opte pour un contrat multirisque habitation qui étend la couverture aux biens confiés par le bailleur, déclarés dans l’inventaire annexé au bail. Cette option est plus rare et nécessite une déclaration précise.
Dans les deux cas, l’inventaire du mobilier signé à l’entrée dans les lieux conditionne toute indemnisation. Un inventaire bâclé (« un lot de vaisselle, un canapé ») ne permet pas à l’assureur de chiffrer le préjudice. On recommande un descriptif avec marques, état et valeur estimée, accompagné de photos datées.
Assurance PNO en copropriété : obligation réelle et limites de couverture
Un propriétaire bailleur dont le logement meublé se situe en copropriété a une obligation légale de souscrire au minimum une responsabilité civile copropriétaire, même s’il n’occupe pas le logement. Cette obligation existe indépendamment de l’assurance du locataire.
Attention, cette responsabilité civile ne signifie pas que le bailleur est couvert sur tout. La RC copropriétaire ne protège ni le mobilier ni les périodes de vacance locative. Si le logement reste vide entre deux locataires et qu’un dégât des eaux survient, seule une PNO complète prend en charge les dommages.
Ce que la PNO couvre concrètement dans un meublé
Une assurance PNO standard propose une responsabilité civile propriétaire, une couverture des dommages au bâti (incendie, dégât des eaux, catastrophe naturelle) et, selon les contrats, une garantie des loyers impayés ou une protection juridique. Pour un logement meublé, il faut vérifier trois points supplémentaires :
- La garantie du contenu mobilier bailleur, avec un plafond suffisant pour couvrir la valeur réelle des meubles et équipements fournis.
- La couverture en période de vacance locative, parfois limitée à 60 ou 90 jours selon les contrats, un point sur lequel les retours varient selon les assureurs.
- La prise en charge des dommages causés par un défaut d’entretien du propriétaire (canalisation vétuste, installation électrique non conforme), qui relève de sa responsabilité même si le locataire occupe les lieux.
Tarifs d’une assurance habitation meublée : fourchettes et critères de variation
Le coût d’une assurance habitation pour un locataire en meublé tourne autour d’une centaine d’euros par an en moyenne pour un appartement standard. Ce montant varie selon la surface, la localisation, le niveau de garanties et la valeur déclarée des biens personnels.
Plusieurs facteurs font grimper la note :
La localisation pèse lourd. Un appartement en zone urbaine dense coûte plus cher à assurer qu’un logement en zone rurale, à surface égale. Le risque de cambriolage et la sinistralité du quartier entrent dans le calcul.
Le niveau de garanties fait la différence. Passer d’un contrat risques locatifs (le minimum légal) à un multirisque habitation avec vol, bris de glace, protection juridique et couverture du mobilier confié peut doubler la prime. Un multirisque reste le choix pertinent pour un meublé, parce que le volume de biens exposés est plus élevé que dans un logement vide.
Pour le propriétaire bailleur, une PNO coûte généralement moins cher qu’une multirisque occupant, parce que le risque d’occupation est réduit. La prime annuelle dépend surtout de la surface, de la valeur du mobilier déclaré et de la présence ou non d’une garantie loyers impayés intégrée.
Pièges fréquents et erreurs à éviter sur un contrat meublé
Sous-déclaration de la valeur du mobilier
On le voit souvent : le bailleur déclare un capital mobilier faible pour payer moins cher, puis découvre lors d’un sinistre que l’indemnisation est plafonnée au montant déclaré. Une sous-déclaration du mobilier réduit l’indemnisation proportionnellement. La règle proportionnelle de capitaux s’applique : si la valeur déclarée représente la moitié de la valeur réelle, l’indemnisation est divisée par deux.
Absence d’attestation au moment du sinistre
Le propriétaire doit exiger une attestation d’assurance à la signature du bail, puis à chaque date anniversaire du contrat. Sans attestation valide, le locataire est en infraction. Le bailleur peut souscrire une assurance pour le compte du locataire et lui refacturer la prime, mais cette procédure prend du temps et crée des tensions.
Confusion entre meublé d’habitation et meublé de tourisme
Un logement loué en courte durée (type location saisonnière) ne relève pas du même régime. Le locataire de passage n’a pas d’obligation d’assurance habitation. C’est le propriétaire qui doit couvrir le logement, le mobilier et sa responsabilité civile. Utiliser un contrat PNO classique sans vérifier qu’il couvre la location touristique expose à un refus de garantie en cas de sinistre.
Délai de résiliation mal anticipé
Depuis la loi Hamon, un locataire peut résilier son assurance habitation à tout moment après la première année de contrat, avec un préavis d’un mois. Pour un bail meublé d’un an, cela signifie qu’on peut ajuster son contrat en cours de route sans attendre l’échéance. En revanche, oublier de résilier après un déménagement entraîne des mois de cotisations inutiles.
Critères de choix pour sélectionner le bon contrat
Comparer les offres d’assurance habitation pour un logement meublé suppose de regarder au-delà du tarif mensuel. Le premier réflexe : vérifier les plafonds d’indemnisation par poste. Un plafond vol limité à quelques centaines d’euros ne sert à rien si le logement contient du matériel électronique ou des meubles de valeur.
Le deuxième critère concerne les franchises. Une franchise élevée réduit la prime mais rend l’assurance inutile sur les petits sinistres, qui sont les plus fréquents (fuite sous évier, vitre cassée, serrure forcée). Comparer les franchises par type de sinistre donne une image plus réaliste du coût total qu’un simple comparatif de primes.
Le troisième point, souvent négligé, porte sur les délais de carence. Certains contrats imposent un délai avant que la garantie vol ou dégât des eaux ne soit active. Sur un bail meublé d’un an, un délai de carence de trois mois représente un quart de la durée du bail sans couverture effective.
Le formulaire de demande de devis gratuit affiché juste en dessous permet d’obtenir une estimation adaptée à la situation exacte du logement. Le remplir prend quelques minutes, et un professionnel rappelle pour affiner les garanties et le budget.